Finzee - Budget planner

- 135.00 Avis
- 4,7
- Téléchargements
- 50 000+
 Analyse par Appgk
Gérer son argent devient vite fatigant quand il faut jongler entre les prélèvements, les achats du quotidien et les objectifs d’épargne. J’ai essayé Finzee comme une application de finances personnelles centrée sur le budget base zéro et les enveloppes, et mon impression est assez claire : elle cherche moins à montrer de beaux graphiques qu’à donner une destination précise à chaque euro. Cette approche peut vraiment aider quand on dépense sans repère, mais elle demande aussi une certaine régularité pour rester utile.
Développée par AJL Budget, l’application est gratuite au téléchargement et s’adresse à un public très large avec une classification PEGI 3. Elle affiche une moyenne de 4,7 sur Google Play, basée sur plus de six cents évaluations, tandis que sa présence dépasse les cinquante mille installations. La version actuelle est 3.0.3, et elle fonctionne à partir d’Android 7.0. Ces éléments donnent une première indication intéressante : Finzee reste accessible à des appareils qui ne sont pas forcément récents, ce qui compte pour les personnes qui ne changent pas souvent de téléphone.
Une organisation lisible pour donner un rôle à chaque dépense
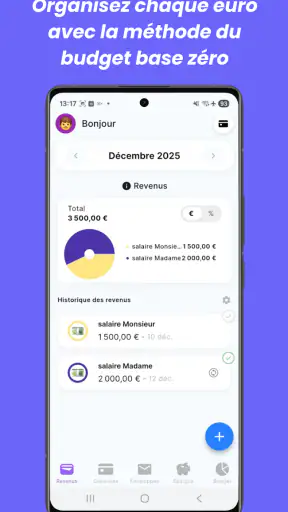
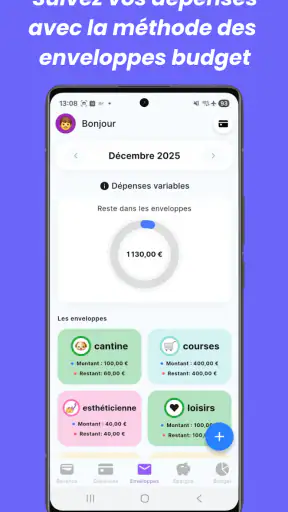
Le principe du budget base zéro peut sembler théorique au départ. En pratique, je le comprends comme une méthode où l’argent disponible reçoit une fonction avant d’être dépensé : logement, alimentation, transport, loisirs, imprévus ou épargne. Les enveloppes rendent cette logique plus concrète. Au lieu de regarder seulement le solde général, je peux me demander combien il reste réellement pour une catégorie donnée.
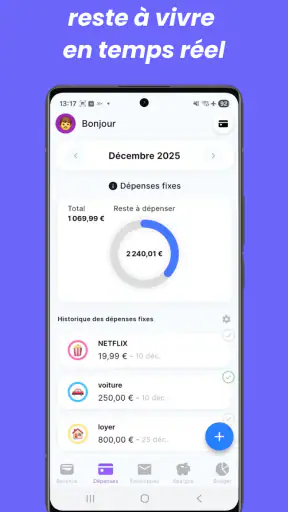
C’est là que l’application trouve son intérêt. Un compte bancaire classique répond surtout à la question « combien ai-je au total ? ». Finzee pousse plutôt à demander « combien puis-je utiliser pour cette dépense sans compromettre le reste du mois ? ». Cette différence paraît petite, mais elle change la manière de prendre une décision devant une facture ou un achat impulsif.
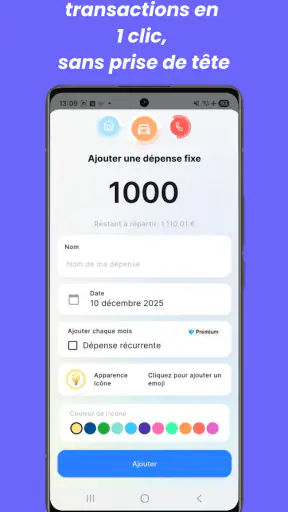
La navigation gagne à être utilisée avec une routine simple. Je conseille de commencer par les dépenses fixes, puis de réserver une enveloppe pour les dépenses variables et enfin de prévoir une part destinée à l’épargne. Cette séquence évite de remplir l’application avec des catégories trop détaillées avant même d’avoir compris son fonctionnement. Pour une personne qui se sent vite dépassée par les outils financiers, limiter le nombre d’enveloppes au début rend l’ensemble plus facile à lire.
Le meilleur réflexe consiste à traiter les enveloppes comme des décisions, pas comme de simples dossiers. Une enveloppe « courses » doit représenter une limite utilisable, tandis qu’une enveloppe « vacances » peut servir à visualiser une progression sur plusieurs mois. Mélanger ces deux usages dans une seule catégorie rendrait le suivi moins parlant. Cette distinction est une petite méthode de travail, mais elle permet de tirer davantage de la logique de Finzee.
Une lecture plus concrète que le solde bancaire
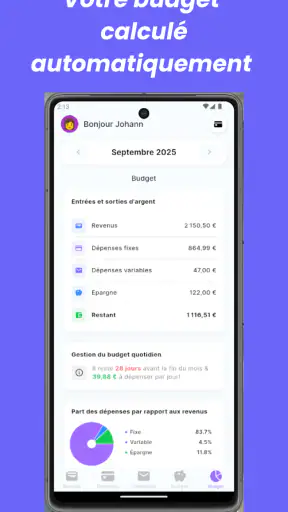
J’ai trouvé cette approche particulièrement pertinente pour les revenus réguliers. Au début d’une période de paie, on peut répartir l’argent entre les besoins essentiels, les dépenses souples et les projets. Ensuite, chaque achat devient une vérification rapide : l’enveloppe concernée peut-elle l’absorber ? Si la réponse est non, il faut choisir entre déplacer de l’argent, attendre ou renoncer. L’application ne prend pas cette décision à la place de l’utilisateur, mais elle la rend visible.
Nos actualités à lire ensuite
Voir toutes les actualités
Pour une personne qui préfère les chiffres synthétiques, cette méthode peut toutefois sembler plus exigeante qu’un simple relevé bancaire. Il faut accepter de saisir ou de contrôler les opérations avec suffisamment de constance. Si l’on ouvre l’application seulement après plusieurs semaines, les enveloppes risquent de ne plus refléter la situation réelle. Finzee convient donc mieux à quelqu’un qui accepte un suivi régulier qu’à une personne recherchant une gestion entièrement automatique.
La lisibilité ne dépend pas uniquement de l’apparence de l’écran. Elle vient aussi du vocabulaire choisi et de la cohérence des catégories. Je recommande de nommer les enveloppes avec des mots courts et immédiatement compréhensibles. « Transport » sera généralement plus pratique que « déplacements personnels et professionnels », surtout lorsqu’il faut vérifier rapidement une limite sur un petit écran.
Les meilleurs aspects de Finzee - Budget planner
Points à retenir à propos de Finzee - Budget planner
Un outil utilisable quand l’attention est limitée
La gestion financière demande souvent de la concentration, mais la vie quotidienne ne laisse pas toujours le temps de s’y consacrer. Après une journée de travail, pendant un trajet ou entre deux tâches, une interface trop chargée peut décourager. La force de Finzee, dans ce contexte, est de proposer une logique que l’on peut réduire à une question simple : quelle enveloppe est concernée ?
Pour rendre cette consultation moins fatigante, je conseille de faire le travail de classement à un moment calme, puis de réserver les vérifications rapides aux situations pressées. Par exemple, on peut préparer les catégories le week-end et consulter seulement le montant disponible avant de faire les courses. Cette séparation entre configuration et consultation évite de devoir réfléchir à toute l’organisation financière à chaque achat.
Les personnes qui ont des difficultés de lecture ou une sensibilité à la surcharge visuelle peuvent aussi bénéficier d’une structure personnelle très sobre : peu d’enveloppes, des noms courts et une seule règle par catégorie. Il ne faut pas multiplier les sous-catégories pour reproduire chaque nuance de sa vie. Une organisation imparfaite mais comprise vaut mieux qu’un système détaillé que l’on abandonne.
Les gestes et les différents modes d’usage
Sur mobile, la gestion d’un budget implique des actions répétées : ouvrir une section, choisir une catégorie, saisir un montant et vérifier le résultat. Pour une personne ayant une mobilité réduite, une fatigue des mains ou des difficultés de précision, ces étapes peuvent devenir un frein, surtout si elles sont effectuées plusieurs fois par jour. Je recommande donc de regrouper les saisies lorsque c’est possible plutôt que de vouloir enregistrer chaque petite dépense immédiatement.
Cette méthode a un compromis : elle réduit le nombre d’interactions, mais elle demande de conserver les reçus ou de se souvenir des achats. Elle convient davantage aux personnes capables de faire un point quotidien qu’à celles qui oublient facilement les petits paiements. Dans ce dernier cas, le suivi risque de perdre en fiabilité, même si l’organisation des enveloppes reste pertinente sur le papier.
Les utilisateurs qui préfèrent un écran plus grand peuvent trouver la saisie sur téléphone moins confortable qu’un tableau budgétaire sur ordinateur. Finzee est pensé comme une application mobile de finance, donc son avantage est la disponibilité au moment où une décision doit être prise, pas forcément le confort d’une longue analyse. Pour préparer un budget complexe ou examiner plusieurs mois, un support plus large peut être préférable, puis l’application servirait surtout au contrôle quotidien.
Captures d’écran
Je conseille également d’éviter les catégories dont le nom se ressemble trop. « Maison », « logement » et « entretien » peuvent devenir difficiles à distinguer lors d’une saisie rapide. Des intitulés nettement séparés réduisent les erreurs de sélection et rendent les chiffres plus fiables. C’est un détail d’organisation, mais il devient important pour les personnes qui utilisent le téléphone avec une attention fluctuante.
Quand les conditions changent
Un budget ne se déroule pas toujours dans un environnement calme. Il peut être consulté dans un magasin bruyant, avec une mauvaise connexion, sous une lumière forte ou pendant une période de stress. Dans ces moments, la valeur d’une application ne dépend pas seulement de ses fonctions, mais de la facilité avec laquelle on retrouve l’information essentielle. Finzee est surtout intéressant si les enveloppes sont préparées à l’avance, car l’utilisateur n’a pas besoin de reconstruire son budget au moment de payer.
Prenons un cas concret. Je reçois mon revenu, je répartis d’abord les montants destinés au loyer et aux factures, puis je crée une enveloppe pour les courses et une autre pour les déplacements. Quelques jours plus tard, dans un supermarché, je vérifie l’enveloppe alimentaire avant d’ajouter un achat non prévu. Si elle est déjà presque utilisée, je peux choisir un produit différent au lieu de découvrir la conséquence seulement en consultant mon compte bancaire. Le bénéfice est moins spectaculaire qu’une promesse d’économies automatiques, mais il est beaucoup plus concret.
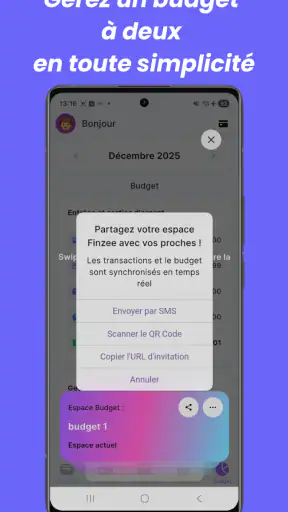
La même logique peut aider une personne qui partage certaines dépenses avec un proche. Chaque enveloppe peut servir de point de discussion : combien reste-t-il pour les achats communs, et quelle somme peut être réservée à un projet ? Cela ne remplace pas une organisation familiale complète, mais cela fournit un langage financier plus simple qu’un solde unique. Il faut toutefois que les utilisateurs s’accordent sur la manière de saisir les dépenses, sinon les catégories ne raconteront pas la même réalité.
Pour les revenus irréguliers, l’approche demande davantage de prudence. Lorsque les entrées d’argent varient, il est préférable de financer d’abord les besoins indispensables et de ne considérer l’épargne ou les loisirs qu’après avoir couvert les obligations prioritaires. Les enveloppes peuvent aider à visualiser cette hiérarchie, mais elles ne prédisent pas les revenus futurs. Finzee est donc un cadre de décision, pas un remplacement du jugement financier.
Épargne sans rigidité excessive
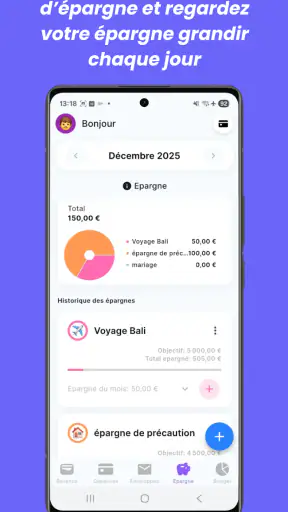
J’apprécie que la logique des enveloppes puisse servir aussi à épargner sans transformer chaque dépense en faute. Une enveloppe dédiée à un objectif rend les progrès visibles et permet de distinguer une dépense choisie d’un prélèvement obligatoire. Cette séparation est utile pour les personnes qui abandonnent les budgets trop stricts après un écart : le système peut être réajusté plutôt que considéré comme définitivement raté.
Une bonne pratique consiste à prévoir une enveloppe pour les dépenses irrégulières, comme un remplacement d’appareil ou une réparation, même si aucun paiement n’est prévu immédiatement. Sans cette réserve, une dépense exceptionnelle vient souvent vider les catégories du mois. Cette utilisation est moins évidente qu’une simple enveloppe de loisirs, mais elle rend le budget plus réaliste et moins fragile.
Il faut néanmoins éviter de créer une enveloppe pour chaque inquiétude possible. Si l’argent est dispersé dans trop de petites réserves, la lecture devient confuse et les montants disponibles paraissent artificiellement faibles. Je préfère quelques objectifs clairement nommés, révisés lorsque la situation change. Cette discipline correspond bien à Finzee, car son intérêt vient de la clarté des choix, pas de la multiplication des lignes.
Les limites à connaître avant de s’engager
Le principal obstacle reste la maintenance. Une application de budget ne peut pas être précise si les opérations sont oubliées, mal classées ou ajoutées trop tard. Les personnes qui veulent une synchronisation automatique avec leur banque ou une gestion sans saisie devraient examiner attentivement leurs attentes avant de choisir cette méthode. Finzee sera moins adapté si l’objectif est uniquement de consulter un solde ou de recevoir une analyse entièrement générée.
La méthode peut aussi être frustrante pour quelqu’un qui refuse de planifier ses dépenses. Le budget base zéro demande de donner une fonction à l’argent disponible. Cette contrainte est justement ce qui aide certains utilisateurs, mais elle peut sembler trop structurée pour une personne qui souhaite seulement noter ses achats après coup. Dans ce cas, une application de suivi minimaliste ou un relevé bancaire peut être plus confortable.
Le modèle économique mérite également d’être regardé avant une utilisation prolongée. L’application est gratuite, mais des achats intégrés peuvent aller de 4,99 € à 94,99 € lorsqu’ils sont facturés via Google Play. Je conseille de vérifier ce qui est nécessaire à son propre usage avant de s’investir dans une organisation complète. Le fait qu’une application soit gratuite au départ ne signifie pas que toutes les possibilités resteront accessibles sans paiement.
La présence d’une version récente, 3.0.3, est rassurante pour les utilisateurs qui veulent profiter d’un produit suivi, mais une mise à jour ne garantit pas que chaque besoin personnel sera couvert. Les personnes qui ont besoin d’options très spécifiques, d’un partage avancé ou d’un fonctionnement adapté à une situation financière complexe devraient tester leur routine sur quelques jours avant de transférer toute leur organisation dans l’application.
À qui je la conseille vraiment
Je conseillerais Finzee à une personne qui veut arrêter de confondre argent disponible et argent réellement dépensable. Elle est particulièrement pertinente pour les débutants qui ont besoin d’un cadre concret, pour les foyers qui souhaitent parler des dépenses avec des catégories compréhensibles et pour ceux qui préfèrent une méthode visuelle aux tableaux remplis de formules.
Elle peut aussi convenir à quelqu’un qui épargne par petits objectifs. Une enveloppe dédiée aux vacances, aux réparations ou à un achat important transforme une intention vague en montant suivi. Le résultat dépendra de la régularité, mais l’application offre une structure suffisamment directe pour commencer sans construire soi-même un fichier complexe.
En revanche, je la conseillerais moins à l’utilisateur qui veut une connexion bancaire automatique, une analyse financière très poussée ou un outil principalement conçu pour la déclaration et la comptabilité. Elle n’est pas non plus idéale pour quelqu’un qui ne veut jamais saisir ou vérifier ses dépenses. Dans ces cas, une solution plus automatisée ou plus spécialisée répondra probablement mieux aux habitudes réelles.
Pour les personnes ayant des besoins d’accessibilité particuliers, mon conseil est de faire un essai concret avec sa propre routine : vérifier une enveloppe dans un lieu bruyant, saisir une dépense avec une seule main et lire les catégories sur son téléphone habituel. Cette approche est plus honnête que de supposer qu’une interface conviendra à tout le monde. La simplicité de la méthode aide, mais elle ne supprime pas les contraintes liées au petit écran, aux gestes répétés ou à la concentration.
Mon verdict sur l’expérience inclusive
Finzee n’essaie pas de remplacer toute la gestion financière par une automatisation invisible. Elle propose plutôt un cadre où l’utilisateur décide à l’avance du rôle de son argent, puis vérifie ses choix au fil des dépenses. Cette transparence est un vrai avantage pour les personnes qui ont besoin de comprendre leur budget, notamment quand les graphiques ou les tableaux classiques donnent trop peu de contexte.
Son accessibilité pratique dépend toutefois de la façon dont on la configure. Des enveloppes peu nombreuses, des noms clairs et une routine adaptée rendent l’expérience nettement plus confortable. À l’inverse, un budget trop détaillé, des saisies dispersées et des vérifications irrégulières créent rapidement de la friction. L’application ne fait donc pas tout le travail : elle fournit une méthode que l’on peut simplifier ou compliquer selon ses capacités et son quotidien.
Avec une note moyenne de 4,7 et plus de six cents évaluations, elle semble déjà trouver son public, mais je préfère juger sa valeur par l’usage qu’elle impose. À mes yeux, son intérêt est réel pour qui veut reprendre la main sur ses dépenses sans se priver systématiquement. Sa gratuité permet de découvrir le principe, tandis que les achats intégrés, compris entre 4,99 € et 94,99 € via Google Play, doivent être considérés avant de choisir une formule payante.
Après l’avoir examinée comme outil de budget et comme application mobile utilisable dans des contextes variés, je la vois comme une bonne porte d’entrée vers la méthode des enveloppes. Elle n’est pas la meilleure réponse pour l’automatisation totale ni pour la comptabilité avancée, mais elle peut rendre les décisions quotidiennes beaucoup plus visibles. Si vous voulez savoir où va votre argent avant de le dépenser, plutôt que constater le résultat à la fin du mois, Finzee mérite un essai attentif et progressif.
FAQ sur Finzee - Budget planner
Qu’est-ce que Finzee – Budget planner et à qui s’adresse cette application ?
Finzee – Budget planner est une application conçue pour aider à organiser ses finances personnelles au quotidien. Elle permet généralement de suivre les revenus, les dépenses et les catégories budgétaires afin d’avoir une vision plus claire de son argent. Elle convient aussi bien aux débutants qui souhaitent commencer à gérer leur budget qu’aux utilisateurs recherchant un suivi plus structuré de leurs habitudes financières.
Finzee permet-elle de suivre ses dépenses et de créer un budget personnalisé ?
Oui, l’intérêt principal de Finzee est de centraliser le suivi du budget dans une interface mobile. Vous pouvez enregistrer vos opérations, les classer par catégories et comparer vos dépenses avec les limites que vous vous êtes fixées. Cette approche aide à repérer rapidement les postes qui prennent trop de place et à ajuster ses habitudes. La précision des résultats dépend toutefois de la régularité de la saisie.
Faut-il connecter son compte bancaire pour utiliser Finzee ?
La connexion à un compte bancaire n’est pas forcément nécessaire pour profiter des fonctions essentielles de Finzee. Comme dans de nombreuses applications de budget, il est généralement possible d’ajouter manuellement ses revenus et ses dépenses, ce qui peut rassurer les personnes soucieuses de leur confidentialité. Avant l’installation, vérifiez néanmoins les autorisations demandées, les options de synchronisation disponibles et les conditions de traitement des données.
Finzee – Budget planner est-elle gratuite ou propose-t-elle des achats intégrés ?
Finzee peut être proposée en téléchargement gratuit tout en réservant certaines fonctions à une formule payante ou à des achats intégrés. Les éléments concernés peuvent varier selon la version, la plateforme et la région : suppression de publicités, outils d’analyse supplémentaires, catégories avancées ou sauvegarde étendue, par exemple. Consultez la fiche officielle de l’application pour connaître le prix actuel et les éventuelles restrictions.
Mes données financières sont-elles protégées dans Finzee ?
Avant d’utiliser Finzee, il est important de consulter sa politique de confidentialité afin de comprendre quelles informations sont enregistrées et comment elles sont utilisées. Évitez de saisir des données bancaires sensibles si l’application ne fournit pas d’explications claires sur leur protection. Utilisez également un verrouillage d’écran sécurisé et sauvegardez vos informations uniquement via des services de confiance. La sécurité dépend à la fois de l’application et de vos propres pratiques.